Domain w0s.de kaufen?
Wir ziehen mit dem Projekt
w0s.de um.
Sind Sie am Kauf der Domain
w0s.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain w0s.de kaufen?
Sind Online-Banken gefährlich?
Online-Banken sind nicht per se gefährlich, aber wie bei jeder anderen Form des Online-Bankings gibt es auch hier Risiken. Es ist wichtig, dass man sich für eine seriöse und vertrauenswürdige Online-Bank entscheidet, die angemessene Sicherheitsmaßnahmen zum Schutz der Kundendaten und Transaktionen implementiert hat. Es ist auch ratsam, sich über die Sicherheitsvorkehrungen der Bank zu informieren und sicherzustellen, dass man sich bewusst ist, wie man sich selbst vor Phishing-Angriffen und anderen Betrugsversuchen schützen kann. **
Welche Dienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Bargeldeinzahlungen und -auszahlungen sowie Schecks und Überweisungen an. Zudem können sie oft komplexere Finanzprodukte wie Hypotheken und Unternehmenskredite anbieten. Online-Banken hingegen bieten meist niedrigere Gebühren, bessere Zinssätze für Sparkonten und eine rund um die Uhr verfügbare Online-Plattform für Bankgeschäfte. **

Ähnliche Suchbegriffe für Online-Banken
Top-Angebote
Produkte zum Begriff Online-Banken:
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
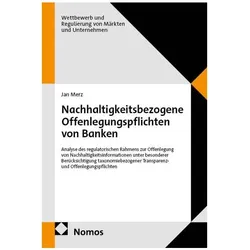
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
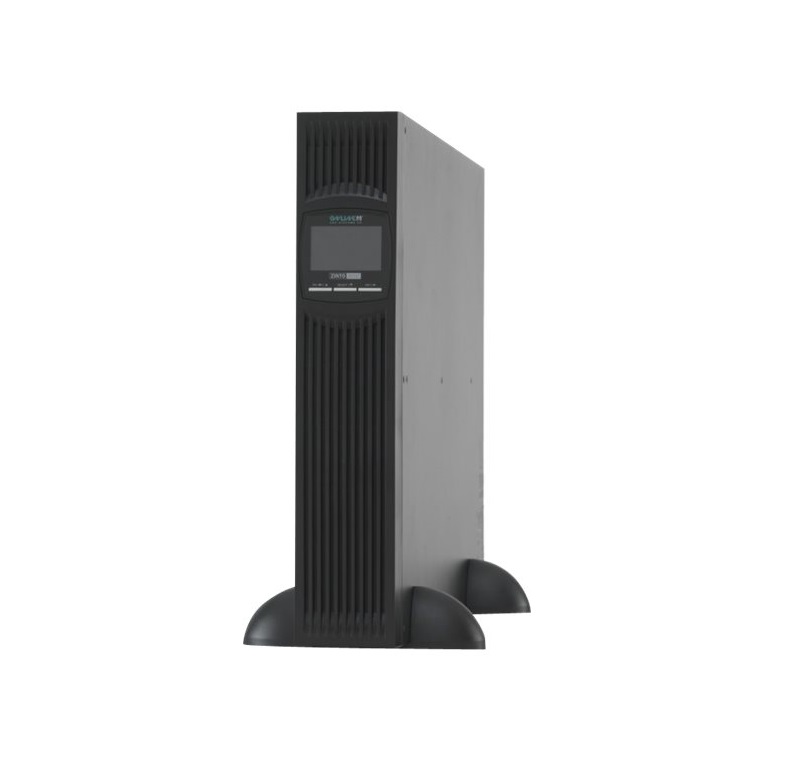
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Bankdienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Ein- und Auszahlungen sowie Schecks und Überweisungen an. Online-Banken bieten hauptsächlich digitale Dienstleistungen wie Online-Banking, mobile Apps und schnelle Überweisungen an. Beide Arten von Banken bieten jedoch üblicherweise Konten, Kredite, Sparprodukte und Investitionsmöglichkeiten an. **
-
Welche Bankdienstleistungen bieten traditionelle und online Banken an?
Traditionelle Banken bieten Dienstleistungen wie Kreditvergabe, Einlagen und Investmentberatung an. Online-Banken bieten ähnliche Dienstleistungen an, jedoch ausschließlich über digitale Plattformen. Beide Arten von Banken bieten auch Zahlungsdienste wie Überweisungen und Online-Banking an. **
-
Was sind die Nachteile von Direktbanken/Online-Banken?
Ein Nachteil von Direktbanken/Online-Banken ist, dass es keine persönliche Beratung vor Ort gibt. Kunden müssen ihre Fragen und Anliegen telefonisch oder per E-Mail klären. Zudem können manche Menschen das Fehlen einer physischen Filiale als unsicher oder unzuverlässig empfinden. Ein weiterer Nachteil ist, dass es bei einigen Direktbanken/Online-Banken Einschränkungen bei den angebotenen Produkten und Dienstleistungen geben kann. **
-
Wie unterscheiden sich traditionelle Banken und Online-Banken in Bezug auf ihre Dienstleistungen und Kundenbetreuung?
Traditionelle Banken haben physische Filialen, während Online-Banken nur über digitale Plattformen verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinssätze, während traditionelle Banken persönlichere Beratung und Unterstützung vor Ort bieten. Online-Banken sind oft rund um die Uhr verfügbar, während traditionelle Banken nur zu bestimmten Öffnungszeiten erreichbar sind. **
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
Wie unterscheiden sich traditionelle Banken von Online-Banken und welche Vorteile bietet jede Art von Bank?
Traditionelle Banken haben physische Filialen, während Online-Banken nur digital verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinsen, während traditionelle Banken persönlichen Service und Beratung vor Ort bieten. Online-Banken sind bequemer und bieten rund um die Uhr Zugriff, während traditionelle Banken mehr Sicherheit und Vertrauen durch persönliche Interaktion bieten. **
Top-Angebote
Produkte zum Begriff Online-Banken:
-
Man, Sachbücher von Johannes Bähr, Ralf BankenJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Online-Banken gefährlich?
Online-Banken sind nicht per se gefährlich, aber wie bei jeder anderen Form des Online-Bankings gibt es auch hier Risiken. Es ist wichtig, dass man sich für eine seriöse und vertrauenswürdige Online-Bank entscheidet, die angemessene Sicherheitsmaßnahmen zum Schutz der Kundendaten und Transaktionen implementiert hat. Es ist auch ratsam, sich über die Sicherheitsvorkehrungen der Bank zu informieren und sicherzustellen, dass man sich bewusst ist, wie man sich selbst vor Phishing-Angriffen und anderen Betrugsversuchen schützen kann. **
-
Welche Dienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Bargeldeinzahlungen und -auszahlungen sowie Schecks und Überweisungen an. Zudem können sie oft komplexere Finanzprodukte wie Hypotheken und Unternehmenskredite anbieten. Online-Banken hingegen bieten meist niedrigere Gebühren, bessere Zinssätze für Sparkonten und eine rund um die Uhr verfügbare Online-Plattform für Bankgeschäfte. **
-
Welche Arten von Bankdienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Ein- und Auszahlungen sowie Schecks und Überweisungen an. Online-Banken bieten hauptsächlich digitale Dienstleistungen wie Online-Banking, mobile Apps und schnelle Überweisungen an. Beide Arten von Banken bieten jedoch üblicherweise Konten, Kredite, Sparprodukte und Investitionsmöglichkeiten an. **
-
Welche Bankdienstleistungen bieten traditionelle und online Banken an?
Traditionelle Banken bieten Dienstleistungen wie Kreditvergabe, Einlagen und Investmentberatung an. Online-Banken bieten ähnliche Dienstleistungen an, jedoch ausschließlich über digitale Plattformen. Beide Arten von Banken bieten auch Zahlungsdienste wie Überweisungen und Online-Banking an. **
Ähnliche Suchbegriffe für Online-Banken
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1696,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 6000 Online (X6000)Produktbeschreibung: Online USV XANTO 6000 - USV - 6000 Watt - 6000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 48,3 cm (19") - 2U, Gewicht: 17 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 6000 Watt / 6000 VA, Redundante Stromversorgung: Optional, Eingangsanschlüsse: Klemmleiste, Ausgabeanschlussstellen: Klemmleiste, Batterie: Bleisäure - 7 Ah, Anz. Batterien: 16, Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 61 cm x 8,8 cm2168,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Nachteile von Direktbanken/Online-Banken?
Ein Nachteil von Direktbanken/Online-Banken ist, dass es keine persönliche Beratung vor Ort gibt. Kunden müssen ihre Fragen und Anliegen telefonisch oder per E-Mail klären. Zudem können manche Menschen das Fehlen einer physischen Filiale als unsicher oder unzuverlässig empfinden. Ein weiterer Nachteil ist, dass es bei einigen Direktbanken/Online-Banken Einschränkungen bei den angebotenen Produkten und Dienstleistungen geben kann. **
-
Wie unterscheiden sich traditionelle Banken und Online-Banken in Bezug auf ihre Dienstleistungen und Kundenbetreuung?
Traditionelle Banken haben physische Filialen, während Online-Banken nur über digitale Plattformen verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinssätze, während traditionelle Banken persönlichere Beratung und Unterstützung vor Ort bieten. Online-Banken sind oft rund um die Uhr verfügbar, während traditionelle Banken nur zu bestimmten Öffnungszeiten erreichbar sind. **
-
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
-
Wie unterscheiden sich traditionelle Banken von Online-Banken und welche Vorteile bietet jede Art von Bank?
Traditionelle Banken haben physische Filialen, während Online-Banken nur digital verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinsen, während traditionelle Banken persönlichen Service und Beratung vor Ort bieten. Online-Banken sind bequemer und bieten rund um die Uhr Zugriff, während traditionelle Banken mehr Sicherheit und Vertrauen durch persönliche Interaktion bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.